西藏特产:从产地到渠道的供应链重构
西藏特产批发行业在过去五年经历了显著的结构性变化。根据西藏自治区商务厅公开数据,2023年全区电子商务交易额突破180亿元,其中农产品及特色产品网络零售额同比增长约23%。这一增长背后,批发环节的渠道扁平化与供应链数字化是重要推手。本文从产地供给、品类格局、渠道变革三个维度,梳理当前西藏特产批发市场的真实图景。
一、产地供给端:产能分散与标准化瓶颈
西藏特产批发的上游供给高度依赖特定地理产区的自然条件。以那曲虫草为例,其核心产区集中在海拔4500米以上的高寒草甸地带,年产量受气候周期影响波动明显。据行业估算,那曲产区冬虫夏草年交易量约占全区虫草交易总量的四成左右,但分散在数千户牧民手中的采集模式,使得批发商在货源组织上面临品级不统一、批次稳定性差的问题。
类似情况也出现在牦牛肉干和松茸品类上。牦牛存栏量虽稳定,但符合批发标准的规模化加工产能集中在拉萨、日喀则少数几家具备SC认证的工厂;松茸则因保鲜窗口期极短,对冷链集配能力提出更高要求。批发商若缺乏稳定的产地合作机制,很难在旺季保证持续供货。这也是近年来产地直采模式在西藏特产批发领域快速渗透的根本原因。
二、品类格局:藏红花与青稞制品的渠道分化
从品类结构看,西藏特产批发市场呈现明显的渠道分化特征。藏红花价格体系较为透明,进口与国产货源并存,批发环节的利润空间主要来自品级分级与包装规格差异。值得注意的是,西藏本地藏红花种植规模有限,市场上流通的“藏红花”产品中相当比例经内地或进口渠道集散,批发商在采购时需重点关注产地证明与检测报告,避免以次充好影响下游客户信任。
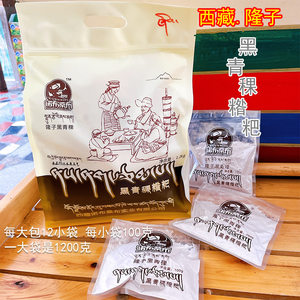
青稞制品则是另一条增长曲线。青稞糌粑、青稞挂面、青稞代餐粉等深加工产品,近年借助健康食品概念打开了区外市场。批发渠道上,这类产品更适合走“特产一件代发”模式——下游零售商无需囤货,由上游供应商直接发货,降低了中小卖家的库存压力。西藏电子商务公司在承接此类业务时,通常需要整合仓储、分拣与物流资源,形成从批发到代发的完整服务链路。
三、渠道变革:电商代运营与批发环节的融合
传统西藏特产批发以线下批零市场和经销商网络为主,但这一格局正在被电商渠道重塑。一个值得关注的趋势是,部分批发商开始将电商代运营能力作为增值服务输出:为产地加工企业提供店铺运营、详情页制作、订单履约等支持,从而换取更稳定的供货价格和优先采购权。这种“批发+服务”的复合模式,实质上把批发商的角色从单纯的中转商升级为供应链组织者。
以藏区农产品网上商城为例,平台型批发渠道的兴起使得小批量、多频次的采购需求得到满足。下游便利店、社区团购团长、直播带货主播等新兴买家,往往单次采购量不大但对响应速度要求高,这倒逼批发环节提升信息化水平和分拣效率。能够打通“产地集货—区域分仓—一件代发”全链路的西藏电子商务公司,在这一轮渠道变革中更容易建立竞争壁垒。
四、批发商的现实选择
综合来看,当前西藏特产批发行业的竞争焦点已从“有没有货”转向“货稳不稳、发得快不快、服务全不全”。对于从业者而言,几点现实策略值得参考:其一,与核心产区建立长期包销或订单合作,锁定优质货源;其二,在拉萨或内地枢纽城市布局中转仓,平衡时效与成本;其三,将检测认证、分级包装等标准化能力作为批发议价的基础;其四,审慎评估电商代运营与一件代发业务的投入产出,避免盲目扩张服务边界。
西藏特产批发的下一阶段增长,大概率来自供应链效率的持续改善而非单纯的市场扩容。谁能把分散的产地资源组织成稳定、可追溯、可复制的批发供给能力,谁就能在这条赛道上占据更有利的位置。